A composição do custo tem definição normativa, e conhecê-la resolve a maior parte das dúvidas sobre o que entra e o que fica de fora do custeio por ordem de produção.
Custo de aquisição do material
O CPC 16 (R1) estabelece que o custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos, exceto os recuperáveis junto ao fisco, além dos custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição. Descontos comerciais e abatimentos devem ser deduzidos.
Isso significa que o preço negociado com o fornecedor não é o custo do material, o que tem consequência direta na gestão de fornecedores na manufatura sob encomenda.
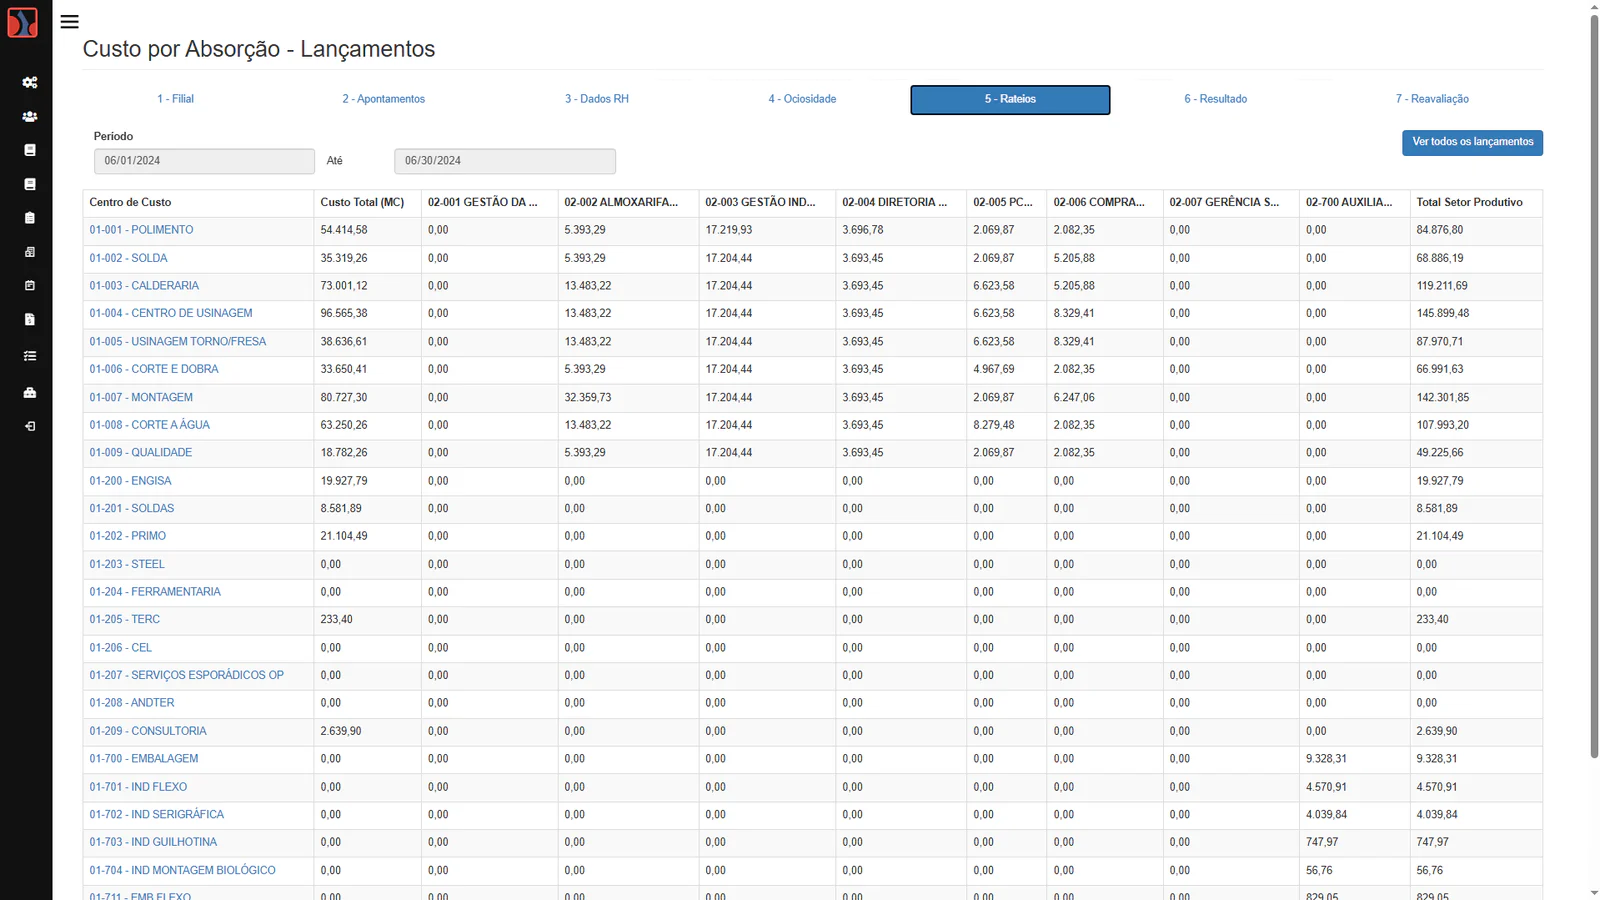
O mesmo pronunciamento determina que os custos de transformação incluem os custos diretamente relacionados às unidades produzidas ou às linhas de produção, como a mão de obra direta, e também a alocação sistemática de custos indiretos de produção, fixos e variáveis, incorridos para transformar os materiais em produtos acabados.
Os custos indiretos fixos são descritos como aqueles que permanecem relativamente constantes independentemente do volume de produção, entre eles a depreciação e a manutenção de edifícios e instalações fabris, máquinas, equipamentos e ativos de direito de uso utilizados no processo produtivo, além do custo de gestão e de administração da fábrica.
Casos especiais que a norma resolve
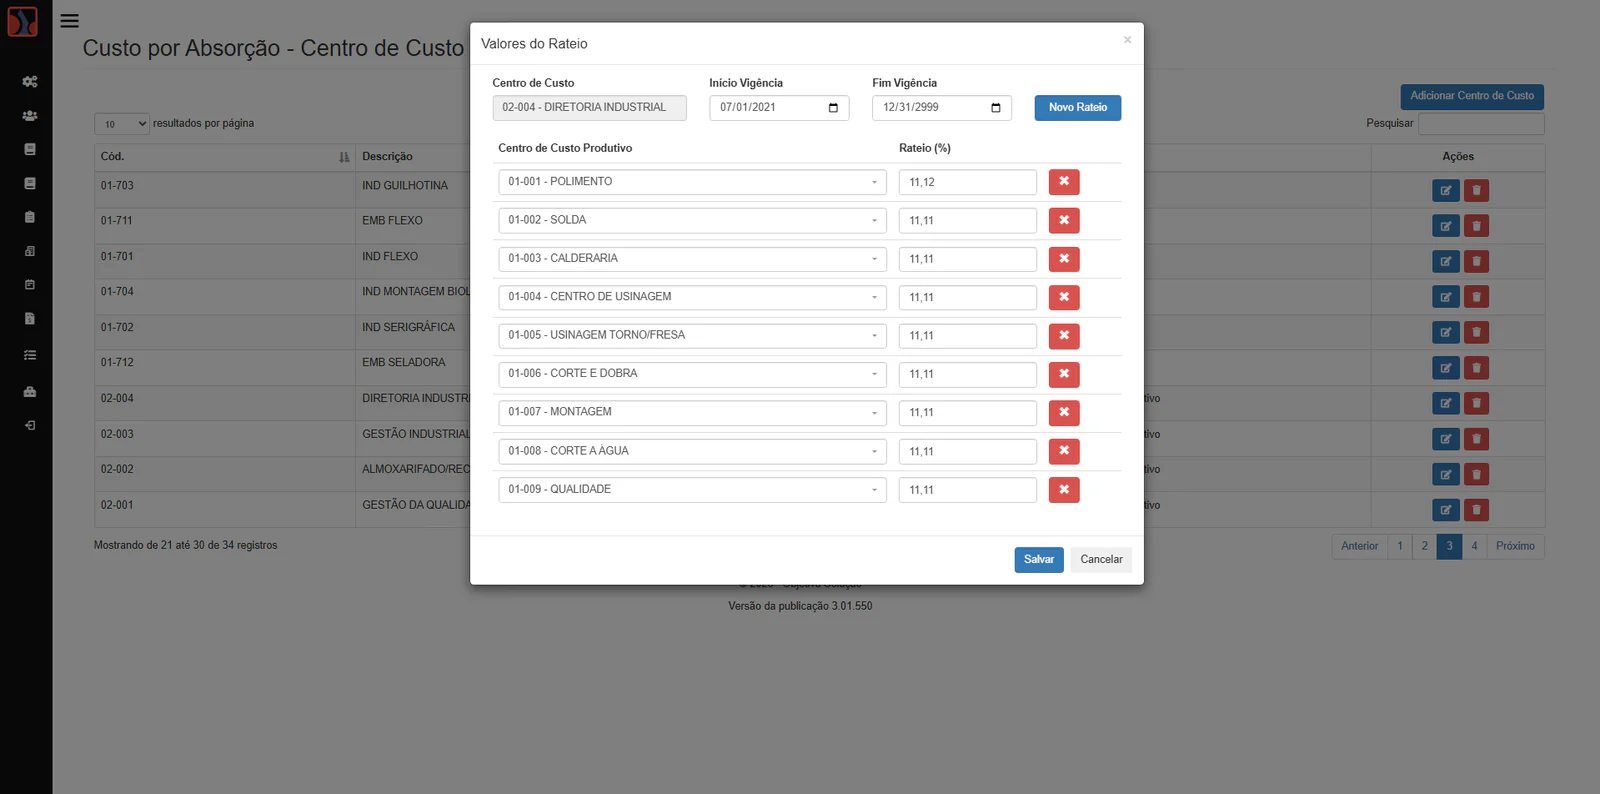
Em produção conjunta, quando os custos de transformação de cada produto não são separadamente identificáveis, o CPC 16 determina que eles devem ser atribuídos aos produtos em base racional e consistente. É a situação típica de fundição, com produto principal e subprodutos.
Há ainda um caso diretamente aplicável a quem produz sob medida: o pronunciamento admite incluir no custo dos estoques gastos gerais que não sejam de produção ou os custos de desenho de produtos para clientes específicos, na medida em que sejam incorridos para colocar os estoques no seu local e na sua condição atuais.
Capacidade normal: por que o custo fixo não sobe quando a fábrica produz menos
Esta é a regra menos conhecida do tema e a que mais muda a conta de uma indústria. Ela está no CPC 16 e contraria diretamente a prática mais comum das planilhas de custo, inclusive em operações de calderaria com ordens longas.
O que a norma define como capacidade normal
A alocação de custos fixos indiretos de fabricação às unidades produzidas deve ser baseada na capacidade normal de produção. A norma define capacidade normal como a produção média que se espera atingir ao longo de vários períodos em circunstâncias normais, levando em consideração a parcela da capacidade total não utilizada por causa de manutenção preventiva, férias coletivas e outros eventos semelhantes considerados normais para a entidade.
O texto acrescenta que o nível real de produção pode ser usado quando se aproxima da capacidade normal. A base de rateio é uma média estrutural, e não o volume do mês.
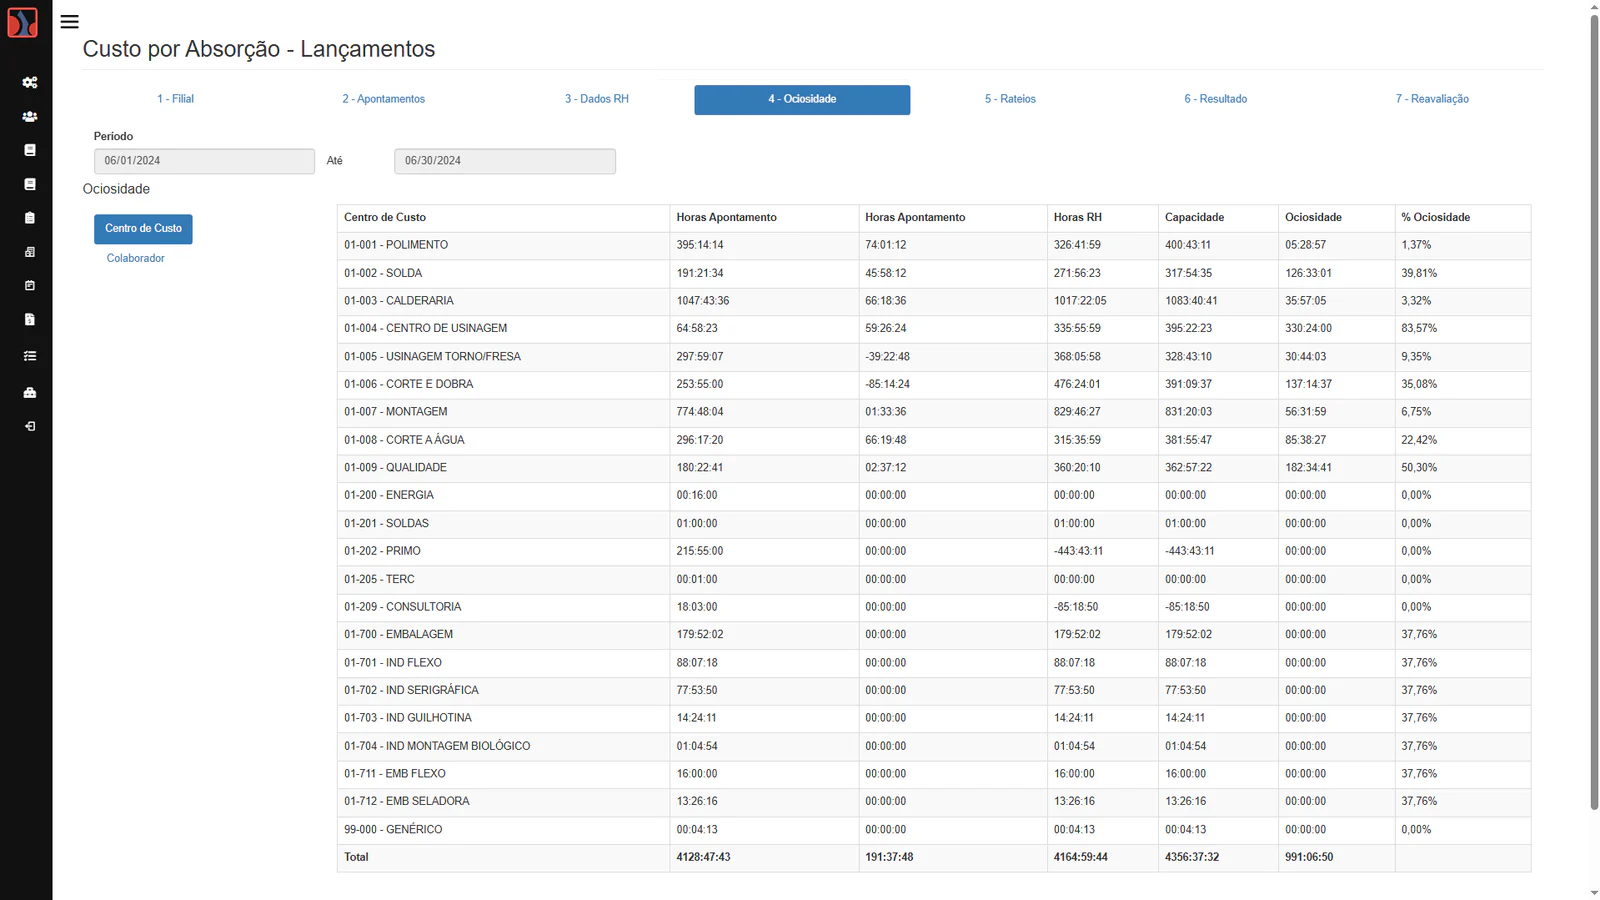
A ociosidade é despesa do período
A consequência é explícita no pronunciamento: o valor do custo fixo alocado a cada unidade produzida não pode ser aumentado por causa de um baixo volume de produção ou ociosidade, e os custos fixos não alocados aos produtos devem ser reconhecidos diretamente como despesa no período em que são incorridos.
Traduzindo para a fábrica: num mês fraco, a empresa não pode empurrar o custo da capacidade parada para dentro do custo dos produtos que fez. Esse valor é despesa, e mantê-lo no estoque significa superavaliar o ativo.
A regra é simétrica
Em períodos de volume anormalmente alto, o CPC 16 determina que o montante de custo fixo alocado a cada unidade produzida deve ser diminuído, de maneira que os estoques não sejam mensurados acima do custo.
Já os custos indiretos variáveis seguem outra lógica: devem ser alocados a cada unidade produzida com base no uso real dos insumos variáveis de produção, isto é, na capacidade real utilizada. Fixos pela capacidade normal, variáveis pela capacidade real.
Sem custo integrado e coordenado, a lei arbitra o seu estoque
A dimensão fiscal costuma ficar de fora da conversa sobre custeio industrial, e é onde está o risco mais concreto.
O que a lei permite a quem mantém escrituração integrada
O Decreto-Lei 1.598/1977 estabelece que o contribuinte que mantiver sistema de contabilidade de custo integrado e coordenado com o restante da escrituração poderá utilizar os custos apurados para avaliação dos estoques de produtos em fabricação e acabados.
O mesmo diploma define a composição obrigatória do custo de produção: aquisição de matérias-primas e de quaisquer outros bens ou serviços aplicados ou consumidos na produção, pessoal aplicado na produção incluindo supervisão direta, manutenção e guarda das instalações, custos de locação, manutenção, reparo e depreciação dos bens aplicados na produção, encargos de amortização diretamente relacionados com a produção e encargos de exaustão de recursos naturais utilizados.
Os percentuais do arbitramento
Quando a escrituração não satisfaz essas condições, o Decreto-Lei determina como os estoques serão avaliados. Os materiais em processamento passam a ser avaliados por uma vez e meia o maior custo das matérias-primas adquiridas no período-base, ou em 80% do valor dos produtos acabados. Os produtos acabados passam a ser avaliados em 70% do maior preço de venda no período-base.
Não é penalidade discricionária: é o critério legal supletivo. Numa indústria sob encomenda, esses percentuais costumam produzir estoque bastante acima do custo real, com efeito direto no resultado tributável.
O registro de produção e consumo que sustenta o custeio é o mesmo que alimenta o Bloco K da EFD ICMS/IPI. O Ajuste SINIEF 25/16 do CONFAZ estabelece que somente a escrituração completa do Bloco K na EFD desobriga a escrituração do Livro modelo 3, previsto no Convênio S/Nº de 15 de dezembro de 1970.
O mesmo ajuste define cronograma escalonado de obrigatoriedade por faturamento anual e divisão de atividade econômica, alcançando estabelecimentos industriais e atacadistas. A rastreabilidade de componentes e lotes nasce desse mesmo registro.
Custeio por absorção e custeio variável não competem
A escolha entre os dois é frequentemente apresentada como disputa, e não é. Eles respondem a finalidades diferentes e convivem na mesma empresa.
| Critério | Tratamento do custo fixo | Para que serve | Aceito para estoque |
|---|
| Absorção | Apropriado ao produto | Avaliação de estoque societária e fiscal | Sim |
| Variável | Despesa do período | Margem de contribuição e decisão de curto prazo | Não |
Uma indústria pode usar o custeio variável gerencialmente e continua obrigada à absorção para fins societários e fiscais. Tratar um como substituto do outro é o que gera divergência entre a visão da diretoria e o balanço.
No DiamondOne, o custeio roda dentro do SAP Business One, sobre o consumo baixado e o tempo apontado da própria ordem. O custo existe enquanto a ordem está aberta, e não apenas no fechamento contábil.
Sem apontamento não existe custo real
Material consumido pode vir da baixa de estoque. A transformação depende de saber quanto tempo cada operação levou, em qual centro de trabalho e com que resultado.
Sem apontamento de produção no chão de fábrica, o tempo usado no cálculo é o previsto no roteiro, o que produz um custo padrão disfarçado de custo real e impede comparar orçado com realizado.
Preparação separada de processo na base de absorção
O tempo de preparação é aproximadamente constante por ordem, o de processo é proporcional à quantidade. Absorvidos juntos, distorcem o custo de ordens pequenas, que são justamente as de margem mais frágil.
Em usinagem, onde a preparação pesa no total, essa separação decide se o custo por peça é utilizável para precificar o pedido seguinte.